
Wacana untuk segera mewujudkan payung hukum yang komprehensif bagi Badan Usaha Milik Daerah (BUMD) kembali mengemuka di ruang publik. Menelisik arah diskursus kebijakan yang berkembang, reformasi korporasi daerah ini justru berisiko terjebak dalam apa yang diistilahkan Howard Raiffa dan William Dunn, sebagai Type III Error atau Kesalahan Tipe III. Pemerintah merumuskan solusi yang sangat presisi untuk memecahkan masalah yang keliru. Data menunjukkan bahwa dari total 1.571 entitas beraset lebih dari Rp1.200 triliun sebagian besarnya dinilai kurang sehat.
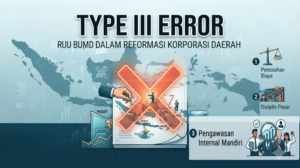
Selama ini, narasi perumusan kebijakan kerap mendiagnosis bahwa persoalan mendasar kinerja BUMD adalah kurangnya pengawasan Pusat. Akibatnya, diskursus regulasi cenderung mengarah pada sentralisasi wewenang. Birokratisasi pengetatan diisisiasi dari Jakarta. Lalu marak perdebatan teknis pengelolaan modal investasi, tanpa menyentuh akar persoalan yang sebenarnya.
Di sinilah letak Kesalahan Tipe III tersebut. Kebijakan yang bertumpu pada pengetatan kendali administratif berasumsi secara keliru bahwa kerapuhan korporasi daerah dapat diselesaikan melalui sentralisasi birokrasi, padahal akar penyakit yang sesungguhnya terletak pada disfungsi kelembagaan, distorsi mandat ganda, serta intervensi politik lokal yang tidak akan pernah selesai hanya dengan memindahkan simpul koordinasi ke ibu kota. Mari sedikit kita beda dari kacamata teori akuntansi keuangan dan ekonomi regulasi.
1. Ilusi Laba dalam Dilema Mandat Ganda
Pemerintah kerap menggunakan angka setoran dividen—yang secara rata-rata nasional hanya menyumbang sekitar satu persen dari total nilai aset—sebagai indikator tunggal kegagalan manajemen BUMD. Namun, formula ini mengabaikan realitas konstitusional bahwa pendirian korporasi daerah didasarkan pada dua mandat yang saling bertolak belakang atau dilema garis ganda. BUMD harus mengejar keuntungan komersial murni sekaligus menyelenggarakan kemanfaatan umum berupa penyediaan barang atau jasa dasar bagi publik.
BUMD di sektor ketahanan pangan, pengelola pasar rakyat, atau operator transportasi massal didesain untuk menahan laju inflasi dan menyubsidi daya beli masyarakat ekonomi lemah. Ketika BUMD pangan sengaja menekan margin keuntungan demi menjaga harga kebutuhan pokok tetap terjangkau oleh masyarakat, secara otomatis laba bersih pada laporan keuangan akhir tahun akan terlihat biasa saja atau bahkan merugi. Menilai kesehatan BUMD jenis ini secara murni komersial, kemudian mengancam eksistensinya dengan sanksi administratif yang kaku, adalah bentuk kegagalan memahami fungsi eksternalitas positif dari penyediaan barang publik.
2. Teori Biaya Politik
Entitas bisnis yang memiliki visibilitas politik sangat tinggi cenderung memiliki insentif kuat untuk melakukan manajemen laba guna meratakan atau menekan keuntungan mereka agar tidak mencolok. Bagi BUMD utilitas atau pangan yang setiap hari diawasi oleh parlemen daerah, media, dan masyarakat, mencatatkan laba komersial yang terlalu menonjol justru merupakan sebuah risiko politik yang dihindari.
Laba yang terlalu besar kerap memicu gelombang protes publik yang menuntut penurunan tarif layanan, pemotongan alokasi subsidi, atau tuduhan bahwa korporasi daerah memeras rakyat demi mencari profit. Akibatnya, manajemen BUMD secara rasional memilih menyerap potensi keuntungan ke dalam peningkatan kapasitas pelayanan atau cadangan internal, sehingga standardisasi kesehatan keuangan yang buta konteks politik justru akan memicu manipulasi pelaporan keuangan di tingkat tapak.
Risiko Sentralisasi
Wacana penarikan kewenangan strategis ke tingkat pusat dalam draf kebijakan dikhawatirkan tidak akan menghapus praktik patronase politik, melainkan sekadar memindahkan arena lobi dan perburuan rente dari daerah ke koridor birokrasi kementerian di Jakarta. Kementerian pusat di ibu kota menghadapi kendala asimetri informasi yang luar biasa ekstrem untuk memantau kinerja operasional ribuan BUMD yang tersebar di seluruh penjuru nusantara.
Jarak kendali yang terlampau jauh membuat pusat tidak akan pernah memiliki informasi yang cukup andal mengenai rekam jejak profesional lokal dan kebutuhan spesifik korporasi di tingkat regional. Akibatnya, standardisasi rekrutmen dan intervensi yang kaku justru menciptakan biaya transaksi yang mahal bagi daerah, serta memperlambat kelincahan BUMD dalam menangkap peluang bisnis lokal dan merespons dinamika pasar yang bergerak cepat.
Benturan Otonomi dan Desentralisasi Fiskal
Kritik mendasar dari berbagai pemangku kepentingan di daerah—termasuk yang mengemuka dalam rangkaian uji sahih legislatif—menunjukkan bahwa karakteristik potensi ekonomi dan sosial setiap wilayah di Indonesia sangatlah asimetris. Pendekatan regulasi yang seragam dari pusat berpotensi mematikan inovasi daerah yang sah secara konstitusional.
BUMD didirikan menggunakan instrumen anggaran pendapatan dan belanja daerah yang bersumber dari pajak rakyat di wilayah tersebut. Oleh karena itu, kekayaan daerah yang dipisahkan pengelolaannya harus tetap berada di bawah pengawasan perwakilan rakyat daerah selaku representasi sah masyarakat lokal, termasuk ketika berinteraksi dengan skema pembiayaan baru seperti penyertaan modal dari badan pengelola investasi nasional yang tetap wajib berpijak pada kedaulatan fiskal daerah.
Memformulasikan Masalah secara Benar: Disiplin Pasar, Bukan Kendali Birokrasi
Untuk menghindari Kesalahan Tipe III, arah reformasi regulasi BUMD harus dikembalikan pada substansi tata kelola yang tepat. Persoalan utama korporasi daerah bukanlah kurangnya pengawasan birokratis dari pusat, melainkan lemahnya disiplin pasar serta belum tegasnya pemisahan akuntansi biaya antara misi sosial dan komersial.
Peran ideal pusat melalui undang-undang yang sedang dimatangkan ini seharusnya berfokus sebagai arsitek infrastruktur tata kelola melalui tiga pilar utama:
- Pemisahan Akuntansi Biaya. Mewajibkan pembukuan yang transparan antara biaya penugasan sosial yang disubsidi daerah dengan biaya operasional lini bisnis komersial, sehingga manajemen tidak bisa berlindung di balik dalih misi sosial untuk menutupi inefisiensi.
- Mendorong Disiplin Pasar dan Kemitraan Strategis: Pusat memfasilitasi BUMD berorientasi laba untuk membuka diri melalui mekanisme pasar modal atau kemitraan bisnis yang kompetitif guna menciptakan transparansi eksternal yang lebih efektif ketimbang laporan administratif berkala.
- Penguatan Pengawasan Internal yang Mandiri: Memastikan penegakan fungsi Satuan Pengawas Intern dan Komite Audit independen di setiap entitas agar pengawasan berjalan objektif tanpa harus bergantung pada kendali jarak jauh dari ibu kota.
Hanya dengan meletakkan fondasi masalah secara tepat, reformasi regulasi ini dapat menjadi instrumen penyelamatan aset daerah yang efektif, alih-alih sekadar menjadi produk legislasi yang presisi di atas kertas namun keliru dalam menjawab tantangan nyata di lapangan.
”’ with open(‘ruu_bumd_article.html’, ‘w’, encoding=’utf-8′) as f: f.write(html_content) from weasyprint import HTML HTML(‘ruu_bumd_article.html’).write_pdf(‘ruu_bumd_article.pdf’)